Plata cu telefonul sau cu ceasul inteligent la restaurant folosește tehnologia NFC, prin care dispozitivul comunică cu terminalul de la câțiva centimetri distanță. Numărul real al cardului nu ajunge la restaurant: telefonul transmite un înlocuitor numit token și un cod valabil pentru o singură tranzacție. Din acest motiv, plata cu telefonul este considerată, în general, cel puțin la fel de sigură ca plata cu cardul fizic.
Ce este NFC și de ce funcționează doar de aproape?
NFC, de la „near field communication”, este o comunicare radio pe distanță foarte scurtă, de regulă sub 4 cm, gândită anume ca legătura să se facă doar când dispozitivul este apropiat intenționat de terminal. Aceeași tehnologie stă la baza cardurilor contactless. Distanța mică reduce riscul ca o plată să fie inițiată fără știrea posesorului, iar telefonul nu transmite nimic dacă nu este deblocat sau dacă plata nu este confirmată.
Ce înseamnă tokenizarea plății cu telefonul?
Tokenizarea înseamnă că, la adăugarea cardului în portofelul electronic, banca emite un număr de înlocuire, legat de acel dispozitiv, iar telefonul folosește doar acest număr la plăți. Procesul are câteva consecințe practice:
- restaurantul și procesatorul de plăți nu primesc numărul real al cardului;
- fiecare tranzacție are un cod criptografic unic, inutil dacă ar fi interceptat și refolosit;
- ultimele cifre afișate pe bon pot fi diferite de cele de pe card, pentru că aparțin tokenului;
- același card adăugat pe telefon și pe ceas primește tokenuri diferite.
Este plata cu telefonul mai sigură decât cea cu cardul fizic?
Plata cu telefonul adaugă o verificare a identității pe dispozitiv, prin amprentă, recunoaștere facială sau cod, lucru pe care cardul contactless nu îl face la sumele mici. Un card pierdut poate fi folosit de altcineva pentru plăți fără PIN până la plafonul stabilit de bancă, în timp ce un telefon blocat nu poate plăti. Diferențele principale se văd comparativ:
| Criteriu | Card contactless | Card cu PIN | Telefon sau ceas |
|---|---|---|---|
| Număr transmis | Numărul cardului | Numărul cardului | Token |
| Verificarea posesorului | Doar peste plafon | PIN la fiecare plată | Biometrie sau cod pe dispozitiv |
| Cardul părăsește mâna clientului | Nu | Uneori | Nu |
| La pierdere | Blocarea și înlocuirea cardului | Blocarea și înlocuirea cardului | Suspendarea tokenului, cardul rămâne valabil |
Pentru că dispozitivul a confirmat deja identitatea, terminalul nu mai cere de obicei PIN-ul cardului nici la sume mai mari, deși regula exactă depinde de bancă și de terminal.
Cum decurge plata la masă cu telefonul?
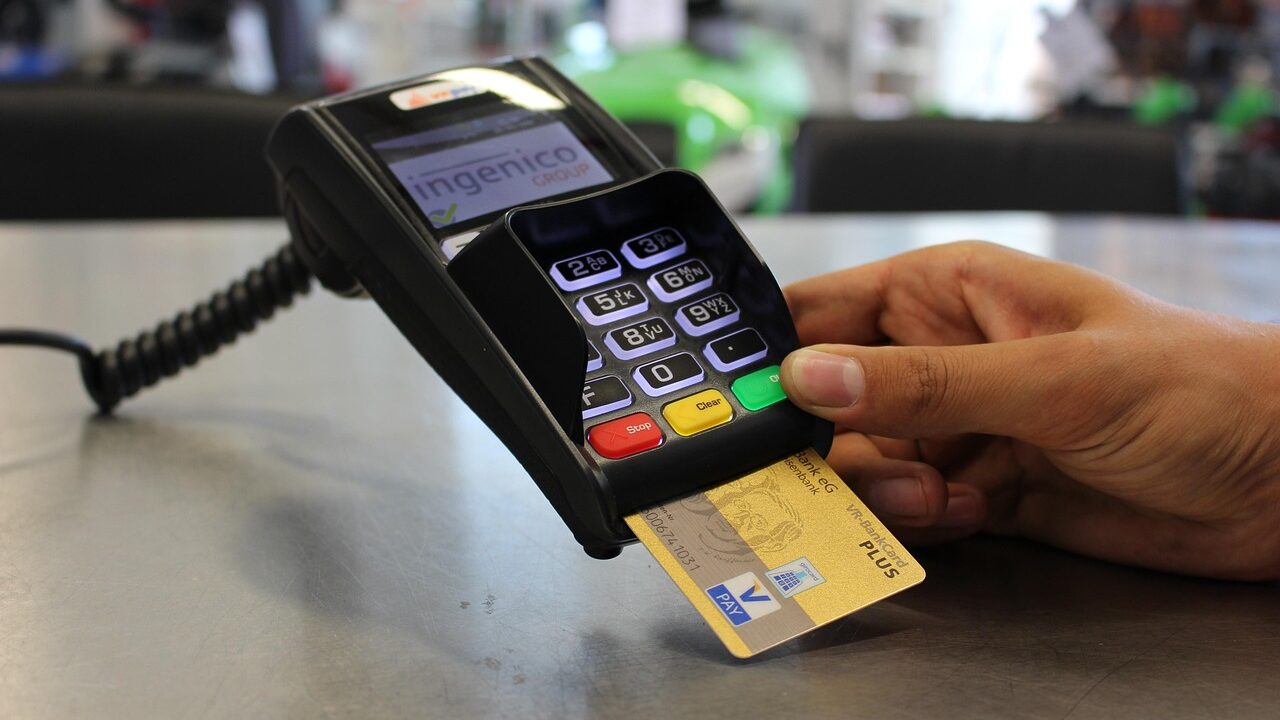
La masă, plata decurge cel mai simplu când ospătarul aduce terminalul portabil, iar telefonul nu părăsește nicio clipă mâna clientului. Pașii obișnuiți sunt:
- se verifică suma de pe ecranul terminalului, comparată cu nota;
- pe unele terminale se adaugă înainte de plată bacșișul, ca procent sau sumă fixă;
- se deblochează portofelul electronic și se apropie telefonul sau ceasul de terminal;
- se așteaptă confirmarea pe ambele ecrane, apoi bonul.
Obiceiurile legate de suma lăsată ospătarului diferă mult între țări, după cum arată ghidul bacșișului în restaurantele din diferite țări. Rambursările, de exemplu pentru un preparat anulat după plată, se fac de regulă apropiind din nou același dispozitiv de terminal, nu cardul fizic.
Ce se face dacă telefonul cu portofel electronic se pierde?
Dacă telefonul se pierde, tokenul de plată se suspendă din aplicația băncii, de la distanță prin serviciul de localizare al producătorului sau telefonic, la bancă. Cardul fizic rămâne activ, ceea ce permite continuarea plăților fără așteptarea unui card nou. Telefonul trebuie protejat oricum cu cod de deblocare, iar codurile primite prin SMS nu se comunică nimănui, nici celor care se prezintă drept angajați ai băncii, un scenariu explicat în articolul despre apelurile false care pretind că vin de la bancă.
Pentru aplicațiile bancare și contul asociat portofelului, parolele unice și diferite rămân la fel de importante; un manager de parole simplifică gestionarea lor. Detaliile privind plafoanele, notificările și dispozitivele acceptate se află în condițiile fiecărei bănci, iar pentru situații concrete banca emitentă este cea care poate oferi răspunsul exact.