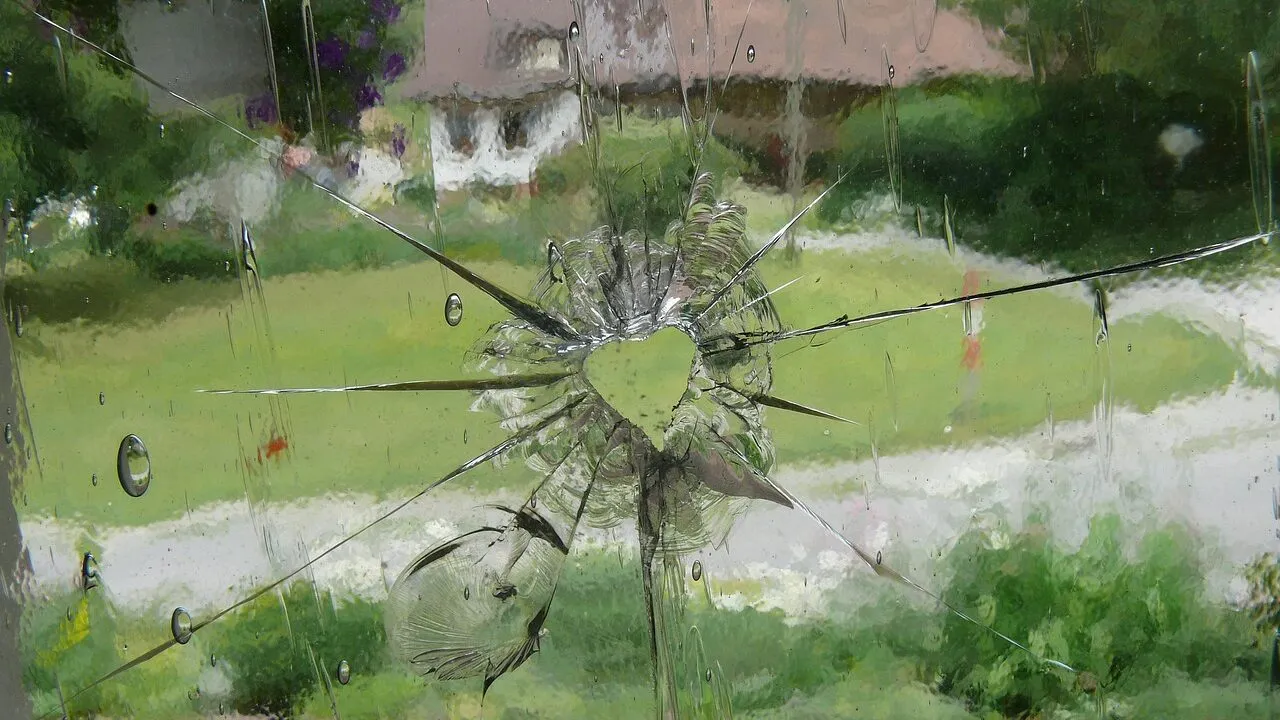
Geamurile sparte se despăgubesc în funcție de polița pe care o ai: asigurarea locuinței sau cea facultativă pentru mașină pot acoperi sticla, iar RCA nu acoperă niciodată paguba propriului vehicul. Condițiile, excluderile și franșiza se văd în contract. Pe AsigurariNews explicăm cum se citesc aceste clauze înainte să ai nevoie de ele.
Unde apar geamurile în asigurări
Sticla se găsește în trei situații. La locuință, vorbim despre ferestre, uși de balcon și uneori elemente decorative. La mașină, despre parbriz, lunetă și geamurile laterale. La spații comerciale, despre vitrine și uși de sticlă, adesea tratate separat de clădire.
Nu toate polițele includ automat sticla. Uneori este un risc de bază, alteori o clauză suplimentară pentru care plătești în plus. De aceea, primul pas este să citești lista riscurilor acoperite.
Ce poate acoperi o poliță
- spargerea accidentală, de exemplu la o mutare sau la o lovitură cu o minge;
- spargerea provocată de fenomene naturale, ca grindina sau furtuna puternică;
- actele de vandalism sau tentativele de efracție, cu condiția să le raportezi organelor competente;
- costurile de înlocuire și de montaj, în limitele stabilite de poliță.
La mașină, unele pachete acoperă parbrizul fără să îți scadă bonusul. Verifică dacă se aplică și franșiza, adică partea suportată de tine din fiecare daună.
Ce nu se acoperă, de regulă
Excluderile se repetă în multe contracte. Uzura, defectele de fabricație sau de montaj și lipsa întreținerii sunt motive frecvente de refuz. La fel, geamurile din clădiri nelocuite sau cele deja crăpate înainte de începerea asigurării pot fi lăsate pe dinafară.
Citește și capitolul despre limitele de despăgubire: o poliță poate plăti sticla doar până la o sumă, iar o vitrină mare poate depăși plafonul.
Ce faci imediat după ce se sparge un geam
- Asigură zona: strânge cioburile și protejează spațiul, mai ales dacă sunt copii sau animale în casă.
- Fotografiază paguba din mai multe unghiuri, înainte să repari sau să cureți.
- Anunță asigurătorul în termenul prevăzut în contract.
- Dacă bănuiești vandalism sau furt, sună la 112 sau mergi la poliție.
- Păstrează facturile pentru măsurile provizorii, cum ar fi acoperirea cu folie.
Cum urmează dosarul de daună
Asigurătorul îți cere, de obicei, o notificare, dovezi foto, un deviz sau o factură și documente care arată că ești titularul poliței. Uneori trimite un evaluator care constată paguba. Răspunsurile rapide și documentele complete scurtează procedura. Cum se parcurg etapele pe larg poți vedea în explicațiile despre pașii corecți când ai o daună și când ceri despăgubirea.
Greșeli care îți pot reduce despăgubirea
Cea mai frecventă greșeală este repararea înainte de a documenta paguba: fără fotografii, asigurătorul nu poate verifica ce s-a întâmplat. A doua este amânarea anunțului peste termenul din contract. A treia este alegerea unui service neagreat, atunci când polița cere un atelier din rețeaua asigurătorului. Citește aceste condiții din timp, nu după incident.
Fii atent și la modul în care descrii evenimentul: o relatare simplă, fără exagerări, este cea mai bună.
Recomandare practică
Înainte să reînnoiești polița, caută în ea cuvântul „sticlă” sau „geamuri” și notează condițiile. Dacă lipsesc, cere o ofertă cu clauza adăugată și compară costul cu prețul unui geam nou. Pentru alte detalii despre contractele de asigurare, rămâi pe AsigurariNews, iar AsigurariNews te ajută să iei decizii cu informații clare.